
Вести Баку
Гражданам Азербайджана могут предоставить возможность временно пользоваться частью средств, отраженных на их индивидуальных пенсионных счетах.
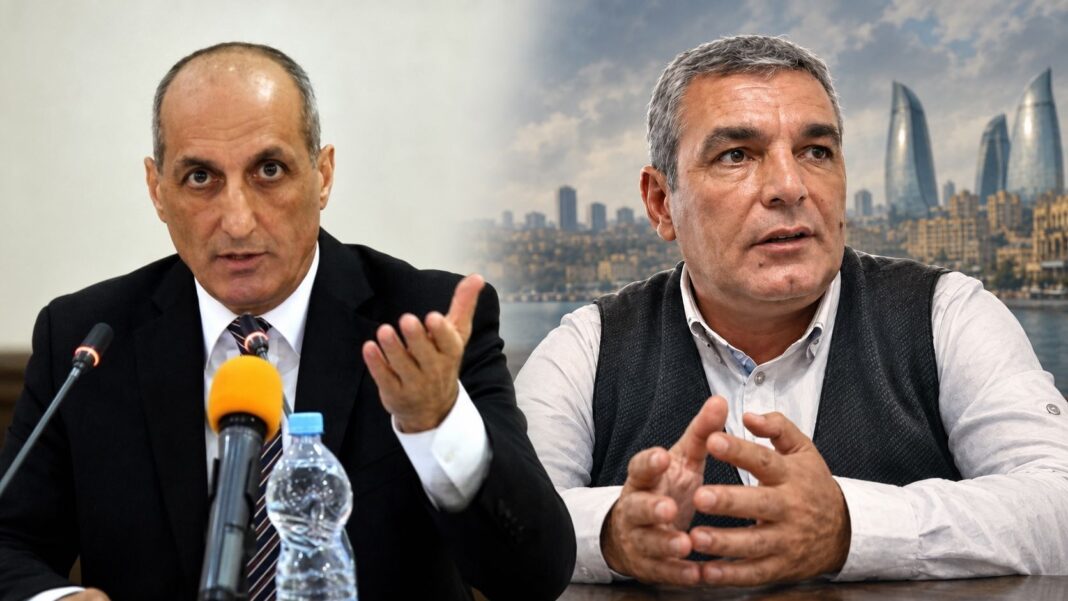
С такой инициативой выступил экономист Натиг Джафарли в программе «Красный стол» на канале Prime Time Azerbaijan.
Как передают Вести Баку, бывший министр финансов Фикрет Юсифов поддержал необходимость прояснить, кому юридически принадлежат накопленные средства и что с ними происходит после смерти застрахованного лица.
По словам Джафарли, человеку, которому срочно нужны 5-10 тысяч манатов, сегодня приходится обращаться в банк и брать потребительский кредит под 16-20% годовых.
При этом на его индивидуальном счете в Государственном фонде социальной защиты может быть отражена значительно большая сумма.
Экономист предложил создать механизм, позволяющий гражданину фактически занять деньги у самого себя – получить часть пенсионного капитала, а затем вернуть ее на свой счет ежемесячными платежами.
«Допустим, на моем счете в ГФСЗ числится 50 тысяч манатов. Почему я должен брать в банке 10 тысяч под 16-18%? Пусть мне разрешат получить эти деньги без процентов, а затем в течение года вернуть их на счет», – пояснил Джафарли.
Кредит под 0-1%
По предложенной модели, Государственный фонд социальной защиты мог бы создать совместный механизм с коммерческими банками. Средства выдавались бы под 0% либо примерно под 1% – только для покрытия операционных расходов финансовой организации.
Получатель при этом сохранял бы обязательство вернуть всю сумму. Например, взятые 5 тысяч манатов можно было бы погашать ежемесячными платежами по 300-400 манатов.
После завершения выплат деньги вновь полностью учитывались бы в составе пенсионного капитала гражданина.
Джафарли подчеркнул, что речь идет не о безвозвратном снятии пенсионных средств и не о досрочной выплате пенсии, а о краткосрочном займе под обеспечение собственным счетом.
Такой механизм, по его мнению, мог бы стать альтернативой дорогим потребительским кредитам – в частности, когда семье необходимо оплатить обучение, лечение или другие неотложные расходы.
Кому принадлежат деньги на пенсионном счете
В ходе дискуссии эксперты подняли более принципиальный вопрос: являются ли средства, отраженные на индивидуальном счете в ГФСЗ, личной собственностью гражданина или лишь расчетной величиной, используемой при назначении будущей пенсии.
Джафарли отметил, что официального и понятного для общества ответа на этот вопрос до сих пор нет. По его словам, представители властей объясняли действующую систему принципом солидарности поколений: взносы работающих граждан направляются на выплату пенсий нынешним пенсионерам.
Однако такая модель, подчеркнул экономист, становится уязвимой на фоне старения населения. Если число пенсионеров будет расти, а количество работающих и платящих социальные взносы – сокращаться, нагрузка на систему существенно увеличится.
«Если эти деньги принадлежат мне, дайте возможность ими пользоваться. Если не принадлежат – необходимо четко объяснить, чей это капитал и какие права имеет гражданин», – заявил Джафарли.
Он также предложил рассмотреть доступ по крайней мере к той части пенсионного капитала, которая превышает установленный минимальный уровень, необходимый для формирования пенсии. В разговоре назывался ориентир в 46,8 тысячи манатов, однако конкретные условия возможного механизма потребовали бы отдельного законодательного регулирования.
Что происходит с капиталом после смерти
Отдельной темой стала судьба пенсионных средств в случае, если человек умирает до достижения пенсионного возраста.
Эксперты привели пример гражданина, который к 40-45 годам накопил на индивидуальном счете около 30 тысяч манатов, но не успел воспользоваться пенсионными правами.
Участники программы призвали Министерство труда и социальной защиты населения публично разъяснить, что происходит с этой суммой, может ли она наследоваться и получают ли супруг или другие члены семьи какие-либо дополнительные права на выплаты.
Фикрет Юсифов согласился, что вопрос необходимо рассматривать через призму имущественных прав гражданина и прозрачности пенсионной системы.
Обсуждение показало, что проблема шире одной кредитной инициативы: обществу необходимо четко понимать юридический статус пенсионного капитала, правила доступа к нему и судьбу средств в случае смерти их владельца.
Предложение пока является экспертной инициативой. Для его реализации потребовались бы изменения в законодательстве, правила оценки рисков и гарантии того, что временное использование средств не уменьшит будущую пенсию гражданина.
Вести Баку