
Как передают Вести Баку, член экспертной группы Ассоциации страховщиков Азербайджана Эмиль Агабагиров разъяснил, в каких случаях страховые компании обязаны компенсировать последствия непогоды и что делать гражданам, чье имущество пострадало от упавших деревьев, рекламных конструкций или других объектов.
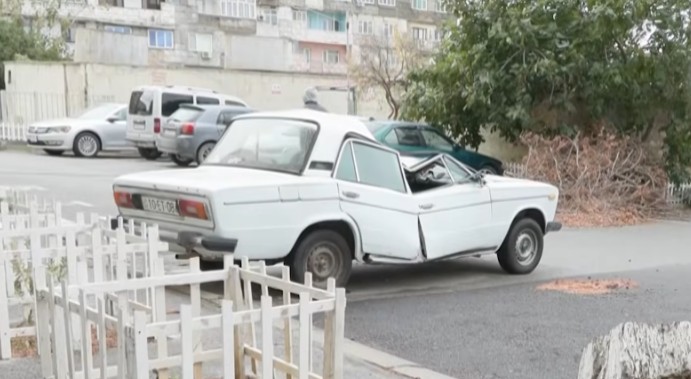
Дерево упало на машину: обязательная страховка не поможет
Одна из наиболее распространенных ситуаций во время сильного ветра - падение деревьев на припаркованные автомобили.
Многие водители рассчитывают на обязательное автострахование, однако оно не покрывает подобные повреждения.
Обязательный полис предназначен прежде всего для возмещения вреда, причиненного третьим лицам в результате дорожно-транспортного происшествия.
Если же на автомобиль упало дерево, обрушилась рекламная конструкция или другой объект, ущерб может покрываться добровольной страховкой КАСКО при наличии соответствующих рисков в договоре.
Например, если автомобиль стоимостью 20 тысяч манатов застрахован по КАСКО и получил повреждения на тысячу манатов, страховая компания может возместить стоимость ремонта в пределах условий полиса.
Если КАСКО отсутствует, рассчитывать на выплату по обычной обязательной автомобильной страховке не приходится.
Однако это не исключает возможности потребовать возмещения ущерба от лица или организации, ответственных за содержание дерева либо конструкции, если будет установлена их ответственность.
Что делать, если поврежден дом
Иная ситуация складывается с жилой недвижимостью.
В отличие от автомобилей, обязательное страхование недвижимости предусматривает покрытие определенных рисков, связанных со стихийными бедствиями и повреждением имущества.
По словам Агабагирова, если в результате сильного ветра пострадал жилой дом, дача или другой застрахованный объект, владелец может обратиться за компенсацией.
Размер выплаты зависит от характера повреждений, условий договора и установленного лимита страхового покрытия.
При этом обязательная страховка не означает, что собственник получит полную рыночную стоимость уничтоженного жилья.
Например, если дом стоит 100 тысяч манатов, а максимальное покрытие по обязательному полису составляет 25 тысяч, при полном уничтожении недвижимости выплата будет ограничена установленной страховой суммой.
Остальные убытки могут покрываться дополнительным добровольным страхованием, если такой полис был оформлен заранее.
Сколько стоит страхование жилья
Стоимость обязательной страховки недвижимости в Азербайджане зависит от местонахождения объекта.
| Территория | Годовой взнос | Страховое покрытие |
|---|---|---|
| Баку | 50 манатов | 25 000 манатов |
| Гянджа, Сумгайыт, Нахчыван | 40 манатов | 20 000 манатов |
| Другие города и районы | 30 манатов | 15 000 манатов |
Эксперт отметил, что владельцы дорогой недвижимости могут дополнительно застраховать имущество на сумму, превышающую обязательное покрытие.
В качестве примера он привел жилье стоимостью 100 тысяч манатов в Баку. Помимо обязательной страховки на 25 тысяч манатов, собственник может приобрести добровольное покрытие еще на 75 тысяч.
По приведенной им ориентировочной оценке, это потребует дополнительных 200-210 манатов.
Таким образом, страховая защита может охватывать значительно большую часть стоимости имущества.
Если страховщик отказывается платить
Даже при наличии страховки получение компенсации может затянуться.
После происшествия необходимо установить обстоятельства повреждения, подтвердить причину ущерба и оценить стоимость восстановительных работ.
Если повреждения вызваны неблагоприятными погодными условиями, для оформления страхового случая может потребоваться подтверждающий документ соответствующей государственной структуры.
Затем проводится оценка ущерба.
Если страховая компания отказывается выплачивать компенсацию либо существенно занижает ее размер, гражданин вправе потребовать повторной оценки, обратиться к независимому эксперту или подать жалобу в Центральный банк.
Агабагиров подчеркнул, что после представления полного комплекта необходимых документов страховая компания должна соблюдать установленные законодательством сроки выплат.
За необоснованную просрочку могут применяться финансовые санкции.
За упавший забор тоже можно потребовать компенсацию
Отдельная проблема - повреждения и травмы, причиненные обрушившимися ограждениями и другими конструкциями.
Во время непогоды возможны ситуации, когда забор частного дома или коммерческого объекта падает на прохожего.
По словам эксперта, если у собственника имеется страхование гражданской ответственности, возмещение может производиться в рамках такого полиса.
Если страховки нет, пострадавший или его родственники могут обратиться в суд с требованием компенсации к владельцу объекта.
При этом возможность взыскания зависит от установленных обстоятельств происшествия и наличия правовых оснований для ответственности собственника.
Сам по себе факт падения конструкции еще не означает автоматического назначения компенсации.
Страхование жилья могут начать контролировать строже
Еще одно важное заявление Агабагирова касается обязательного страхования недвижимости.
По его словам, в Азербайджане готовится новая концепция контроля за исполнением требований законодательства в этой сфере.
Обязательное страхование недвижимости предусмотрено законом уже много лет, однако значительная часть владельцев квартир и частных домов фактически не оформляет полисы.
Одна из причин - недостаточный контроль.
В настоящее время страхование часто оформляется прежде всего при купле-продаже жилья или ипотечных операциях.
Эксперт сообщил, что обсуждается создание более действенного механизма надзора и определение органа, который будет контролировать выполнение требований.
При этом конкретные параметры новой системы пока официально не представлены.
По словам Агабагирова, соответствующие разъяснения должен дать Центральный банк.
Можно ли застраховать дом без купчей
Еще один распространенный вопрос касается недвижимости, на которую отсутствует выписка из государственного реестра.
Эксперт пояснил, что для страхования необходимо иметь документ, подтверждающий права на строение.
В зависимости от ситуации это может быть технический паспорт, договор купли-продажи, судебное решение или другой предусмотренный документ.
При этом наличие документов только на земельный участок недостаточно, если отсутствует правовое основание в отношении расположенного на нем дома.
Именно поэтому владельцам недвижимости рекомендуется заранее проверить документы, не дожидаясь наступления страхового случая.
Почему проблема повторяется после каждого сильного ветра
Агабагиров обратил внимание на то, что многие граждане начинают интересоваться страхованием лишь после того, как сталкиваются с убытками.
Пока ничего не происходит, расходы на полис воспринимаются как необязательные.
Но после падения дерева на автомобиль или повреждения крыши возникает вопрос, который следовало решить заранее: кто оплатит ремонт?
При этом важно понимать разницу между обязательным страхованием автомобиля, КАСКО и страхованием недвижимости. Эти полисы покрывают разные риски, а их наличие не гарантирует выплату при любом происшествии.
Главное для владельцев автомобилей и жилья - заранее выяснить, какие именно повреждения покрывает их договор, каков максимальный размер компенсации и какие исключения предусмотрены страховщиком.
Иначе даже формально застрахованное имущество после очередного сильного ветра может потребовать ремонта исключительно за счет владельца.
Вести Баку